SitePropaganda estatal
Faz download e partilha nas redes
O observador publica simulações da PwC, da Deloitte e da EY sobre o orçamento do estado para 2027 e vende como boa notícia uma poupança de 102 euros por ano para um solteiro sem dependentes com 1.500 euros de rendimento coletável, ou de 204 euros para um casal com dois dependentes, sem nunca dizer que esse dinheiro começou numa cobrança à força. O que o artigo embrulha como alívio é apenas uma fatia menor daquilo que o estado retira ao salário antes de ele chegar a casa, e o enquadramento normaliza a ideia de que o imposto é uma dádiva de quem governa em vez de um custo imposto a quem trabalha. Quem paga continua sem escolha: o desconto é feito na fonte, por imposição, e o debate fica reduzido à percentagem que sobra.
Conteúdo difundido por uma fonte financiada, protegida ou condicionada pelo estado, usado para normalizar coerção, burocracia e dependência política.
O governo entregou esta quinta-feira na assembleia da república a proposta de orçamento do estado para 2027. No mesmo dia, o observador publica as simulações que transformam o documento numa boa notícia: um trabalhador solteiro, sem dependentes, com 1.500 euros de rendimento coletável por mês, tem menos 102 euros de IRS retirados por ano; um casado com dois dependentes, com o mesmo rendimento, menos 204 euros. As contas são da PwC, feitas a pedido do próprio observador. A Deloitte e a EY fizeram exercícios semelhantes.
A palavra escolhida é "poupar". Soa a dinheiro que estava guardado em nome do estado e que este, num gesto de bom senso, devolve em parte. Não é isso. O que existe é uma cobrança obrigatória sobre o que cada um ganha e uma decisão de tirar um pouco menos. O dinheiro que era dos "contribuintes" não passou a ser do estado por mérito nenhum; foi retirado, e a fatia que fica é a que ele permite. Quem trabalha não entregou nada de livre vontade, nem antes nem agora.
Depois há o detalhe que o título esconde. Na proposta para 2027, as taxas de cada escalão são as mesmas que o governo já tinha apresentado em setembro. O que muda são os limites mínimos e máximos, atualizados em cerca de 3,9%. Como o imposto é progressivo, mexer nos limites altera o resultado final mesmo sem tocar nas taxas. E, como o diploma de setembro ainda não foi aprovado - prevê aplicar retroativamente aos rendimentos de 2026 as taxas que agora se propõem para 2027 -, há vários cenários para comparar. A "poupança" engorda ou encolhe conforme o ponto de partida que se escolher.
Há ainda valores que ninguém publicou. A EY assume, nas suas simulações, uma dedução específica de 4.587,09 euros para 2026 e mantém esse valor para 2027, porque continua a não haver informação sobre o Indexante dos Apoios Sociais do próximo ano. Traduzido para o recibo: o número final depende de variáveis administrativas definidas longe de quem paga, e que ainda podem mudar.
Tudo isto alimenta um debate que nunca sai do mesmo sítio. Fala-se de escalões, de deduções, de mínimos de existência, de uma atualização de 3,9%. Discute-se a régua e não a mão que a segura, e o estado acaba apresentado como quem devolve por iniciativa própria aquilo que primeiro tirou à força.
Vale a pena nomear o mecanismo. Trata-se de uma organização que se financia pela coerção física - impostos - e que detém o monopólio compulsório da força e da decisão final dentro de um território: é este o retrato do estado. Quando essa organização decide cobrar menos, não está a ser generosa, está a ajustar a intensidade com que cobra. E quem sofreu a cobrança perdeu o controlo desse dinheiro. Uma transferência posterior, mesmo feita a quem precisa, não transforma a retenção original numa escolha de quem trabalhou.
É por isso que discutir dois ou três pontos percentuais num escalão rende tão pouco. A decisão continua a não ser de quem recebe o salário, e o (con)fisco continua a ter a última palavra sobre o que sobra. Faz mais diferença construir instituições que não precisam de autorização - família, poupança própria, negócio, ajuda mútua voluntária - do que esperar que o estado se convença, de ano para ano, a cobrar menos.
Em 2027, um solteiro com 1.500 euros de rendimento coletável por mês fica com 102 euros a mais no bolso. O resto continua a ser cobrado.
Partilha este artigo com:
É o imposto que o estado retira à força de uma parte do que cada pessoa ganha. Não é uma contribuição voluntária: é cobrado obrigatoriamente sobre salários, pensões e outros rendimentos. No artigo, o governo apresenta alterações a este imposto e o jornal fala de "poupança" como se o dinheiro fosse devolvido por generosidade.
O rendimento é dividido em fatias. Cada fatia paga uma percentagem maior à medida que sobe. Quando o governo sobe os limites dos escalões, uma parte do rendimento passa a ser tributada a uma taxa mais baixa. No artigo, os limites sobem cerca de 3,9%, o que faz variar o imposto final.
Não é o salário bruto completo. Depois de algumas deduções, o estado calcula sobre quanto é que vai cobrar. No artigo, os exemplos usam 1.500 euros por mês de rendimento coletável, ou seja, a base sobre a qual incidem as taxas.
Antes de aplicar as taxas, o estado deixa abater um valor fixo ao rendimento. Quanto maior for essa dedução, menor é a base sobre a qual o imposto incide. No artigo, a EY assume 4.587,09 euros de dedução específica para 2026 e mantém o valor para 2027 por falta de dados publicados.
É um número definido pelo estado que serve para calcular várias prestações e atualizações. No artigo, a EY diz que ainda não há valor publicado para 2027, por isso manteve a dedução específica igual à de 2026. Isto mostra como o imposto depende de decisões administrativas e não de escolhas individuais.
Significa que uma lei aprovada agora passa a valer para rendimentos já obtidos antes. No artigo, o governo propôs em setembro aplicar retroativamente aos rendimentos de 2026 as taxas que agora apresenta para 2027. Quem já trabalhou e foi tributado pode ver a regra mudar depois do facto.
O IRS está desenhado para que as taxas subam com o rendimento. Por isso, mexer nos limites dos escalões tem efeitos diferentes conforme o que cada pessoa ganha. No artigo, o governo usa essa ideia para dizer que todos beneficiam, mesmo quando a descida é pequena.
IRS: governo promete 2,4 mil milhões e dá 1 euro por mês
Site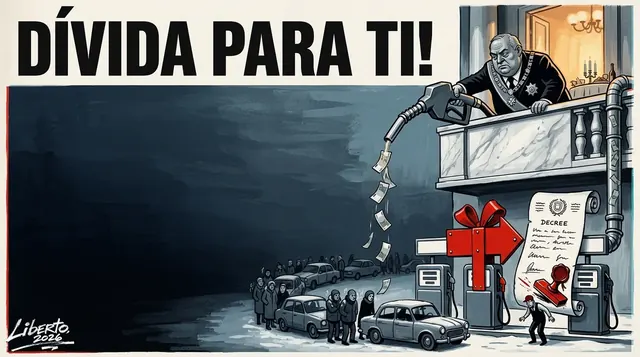
Postos obrigados a afixar desconto do ISP a partir de 17 de outubro
Site
governo entrega a Bruxelas a resposta à crise
Site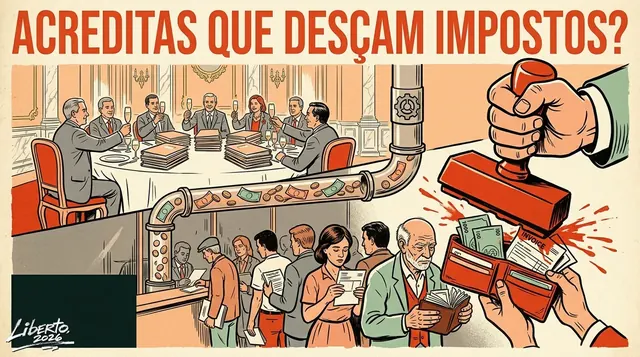
OE 2027: partidos pedem impostos e mais despesa
Site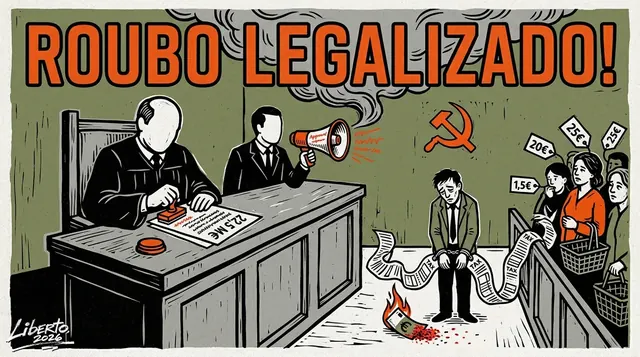
estado francês confisca 22,5 milhões a Arnault
Site
Desvio de 12 mil milhões: Centeno pede mais impostos
Site