SitePropaganda estatal
O Diário de Notícias (DN) veio recentemente anunciar, com aparente naturalidade, que a receita do estado com o imposto sobre os produtos petrolíferos e energéticos (ISP) atingiu o valor mais elevado de sempre, tendo rendido ao governo mais de 3,7 mil milhões de euros em 2025. A notícia apresenta o facto como uma curiosidade estatística, quase como uma inevitabilidade técnica da economia moderna. No entanto, uma simples consulta à série estatística oficial publicada pelo banco de portugal revela imediatamente a dimensão real do fenómeno: trata-se de um dos mais significativos mecanismos de extracção fiscal sobre o consumo quotidiano dos portugueses. Os números não deixam margem para dúvidas. Desde 2010, a receita anual com o ISP tem permanecido persistentemente acima dos três mil milhões de euros, aproximando-se agora dos quatro mil milhões. Estamos perante uma das fontes de receita fiscal mais estáveis e lucrativas do estado português. O que a notícia do DN não faz é explicar de onde vem este dinheiro - e sobretudo quem o paga.
A linguagem utilizada no artigo é um pequeno exemplo daquilo que George Orwell descreveu como manipulação semântica da realidade política. A peça refere, por exemplo, que "o governo tem, aparentemente, uma margem ainda bastante folgada para poder atribuir apoios aos consumidores de combustíveis em Portugal." A frase parece inocente, mas contém um curioso exercício de inversão conceptual: o estado primeiro arrecada milhares de milhões de euros através de impostos sobre combustíveis e, posteriormente, quando decide reduzir temporariamente uma parte dessa carga, apresenta o gesto como se fosse um "apoio" concedido! A lógica torna-se ainda mais caricata quando o próprio artigo explica o mecanismo aplicado esta semana. Segundo o texto, "o primeiro acto desse tipo após o início da guerra contra o Irão acontece esta segunda-feira, com o Fisco a conceder um apoio de 3,55 cêntimos por litro de combustível." A palavra utilizada é "conceder". Conceder. A expressão sugere uma espécie de generosidade estatal. Contudo, quando se observa a estrutura real do preço dos combustíveis em Portugal, a narrativa torna-se difícil de sustentar.
Actualmente, segundo dados da Entidade Nacional para o Sector Energético (ENSE), cerca de 62% do preço da gasolina corresponde a impostos - essencialmente ISP e IVA. Ou seja, em cada 100 euros pagos por um consumidor de gasolina, aproximadamente 62 euros são receita fiscal. No caso do gasóleo, a proporção continua a ser extraordinariamente elevada: cerca de 52% do preço final corresponde a impostos. O cenário descrito pelo Diário de Notícias torna-se então quase surreal. Um estado que retira mais de metade do valor pago pelos consumidores em cada litro de combustível afirma agora que "concede" alguns cêntimos de desconto temporário. A analogia é inevitável: seria como sofrer um assalto à mão armada, ver o ladrão retirar a carteira inteira e, antes de fugir, ouvir a seguinte frase: "Concedo-lhe esta nota de cinco euros que encontrei aqui dentro."
Naturalmente, este gesto de aparente "generosidade" não tem qualquer carácter permanente. O próprio artigo recorda que estamos perante um "enquadramento fiscal extraordinário e temporário", que impede que a subida semanal dos combustíveis ultrapasse 10 cêntimos por litro. Ou seja, a regra não consiste em reduzir impostos, mas apenas em limitar temporariamente a velocidade com que os preços podem subir. O "desconto" (confiscar menos) existe apenas enquanto os aumentos forem suficientemente grandes para justificar a sua aplicação. É por essa razão que, segundo a mesma notícia, esta semana a gasolina não terá direito a qualquer "apoio". O gasóleo subirá cerca de 23,4 cêntimos por litro, enquanto a gasolina aumentará apenas 7,4 cêntimos, valor "insuficiente" para activar o mecanismo de redução fiscal (a dádiva, segundo o Diário de Notícias). Assim, os consumidores de gasolina ficam excluídos do "benefício". Não porque o imposto seja baixo - mas simplesmente porque o aumento do preço não ultrapassou o limiar arbitrariamente definido pelo governo!
Para compreender verdadeiramente o fenómeno da carga fiscal sobre os combustíveis em Portugal é necessário recuar alguns anos e observar um momento particularmente revelador da política fiscal portuguesa. Em Fevereiro de 2016, o governo decidiu aumentar significativamente o ISP sobre a gasolina e o gasóleo. A decisão ocorreu num contexto muito específico: o preço internacional do petróleo tinha caído abruptamente entre 2014 e 2015, com o barril de Brent a aproximar-se dos 30 dólares norte-americanos. Em teoria, essa queda deveria ter produzido uma descida significativa dos preços pagos pelos consumidores. No entanto, o governo optou por capturar uma parte substancial dessa descida através de um aumento fiscal. O ISP foi elevado em cerca de seis cêntimos por litro, tanto na gasolina como no gasóleo, sendo simultaneamente criado um adicional ao imposto destinado a compensar alterações na contribuição rodoviária. O resultado foi imediato. A receita anual do ISP saltou de cerca de 2,1 mil milhões de euros em 2015 para aproximadamente 3,3 mil milhões em 2016 - um aumento de mais de mil milhões de euros num único ano. Trata-se do maior aumento fiscal sobre os combustíveis em Portugal desde a década de 1990. O governo responsável por essa decisão foi o XXI governo Constitucional, liderado por António Costa, com o Orçamento do estado apresentado pelo então ministro das Finanças Mário Centeno e apoiado parlamentarmente pelo Bloco de Esquerda, pelo Partido Comunista Português e pelo Partido Ecologista Os Verdes.
Este episódio ajuda a compreender por que razão a série estatística da receita fiscal apresenta um salto tão abrupto em 2016. Quando o preço do petróleo caiu, os consumidores não beneficiaram plenamente dessa descida. Uma parte substancial da diferença foi simplesmente convertida em receita fiscal. Curiosamente, alguns comentários mediáticos recentes parecem ignorar este aspecto fundamental da estrutura de preços dos combustíveis. Num texto publicado na CNN Portugal, o jornalista Pedro Santos Guerreiro perguntava retoricamente: "Achava que os preços dos combustíveis iam esperar? Esqueça: já subiram." O tom sugere uma inevitabilidade quase natural das subidas de preços. No entanto, uma observação mais atenta das séries históricas mostra uma realidade mais complexa. Ao longo das últimas duas décadas, os preços da gasolina e do gasóleo nas bombas portuguesas acompanham de forma bastante próxima a evolução do preço internacional do petróleo. Quando o petróleo sobe, os combustíveis sobem. Quando o petróleo desce, os combustíveis tendem a descer. A relação é relativamente clara. O verdadeiro elemento que altera estruturalmente o preço final não é o comportamento das empresas petrolíferas, mas sim a carga fiscal aplicada ao consumo de combustíveis. Foi exactamente isso que ocorreu em 2016, quando a queda do preço do petróleo foi acompanhada por um aumento abrupto da receita fiscal.
Existe ainda outro aspecto raramente discutido no debate público. O IVA de 23% é aplicado sobre um preço que já inclui o próprio ISP. Isto significa que os consumidores pagam imposto sobre imposto. O mecanismo é perfeitamente legal, mas dificilmente poderia ser descrito como um modelo de "neutralidade" fiscal. Finalmente, existe uma consequência económica frequentemente ignorada. Em qualquer mercado competitivo, as empresas procuram maximizar as receitas sabendo que aumentos de preço reduzem a procura. No caso dos combustíveis, essa procura é relativamente rígida: as pessoas precisam de se deslocar para trabalhar, transportar mercadorias ou simplesmente viver a sua vida quotidiana. No entanto, quando mais de metade do preço final é absorvido por impostos, o espaço económico disponível para operadores mais pequenos desaparece. O resultado previsível é um sector dominado por grandes operadores, com forte concentração de mercado. Não se trata apenas de uma questão de política energética, mas também de estrutura de mercado. Quando o estado se torna o maior beneficiário de cada litro vendido, a dinâmica concorrencial tende a enfraquecer e o consumidor acaba duplamente penalizado. Talvez por isso que a notícia do Diário de Notícias seja, no fundo, reveladora. Ao celebrar a receita recorde do ISP, o artigo descreve involuntariamente uma das formas mais eficazes de tributação indirecta existentes em Portugal. O que falta explicar é simplesmente isto: quem paga essa receita recorde todos os dias, sempre que abastece o depósito.
Partilha este artigo com:
É quando o governo arrecada impostos dos contribuintes. O artigo mostra o ISP a retirar mais de 3,7 mil milhões aos portugueses. Como um assalto disfarçado de lei.
Ao contrário do IRS, que vês no recibo de vencimento, estes vêm embutidos nas compras. O ISP e o IVA nos combustíveis são exemplos perfeitos. Pagas sem saber quanto estás a dar ao estado.
É tudo o que pagas em impostos directos e indirectos ao longo do ano. O artigo revela que 62% do preço da gasolina é pura carga fiscal. Metade do que ganhas vai para o estado.
Impostos altos destruem os pequenos concorrentes e só sobrevivem os gigantes. O texto mostra como isto acontece no sector dos combustíveis em Portugal. Menos concorrência significa preços piores para ti.
Quando não podes deixar de comprar um bem, mesmo que o preço suba. Precisas de combustível para trabalhar e viver. O estado sabe disto e aproveita-se.
O IVA de 23% incide sobre um preço que já traz o ISP incluído. Estás a pagar imposto sobre o imposto que já pagaste. O artigo menciona esta perversidade.
Preços deviam mostrar o equilíbrio real entre oferta e procura. Quando 62% do preço é imposto, fica tudo deturpado. O consumidor não consegue tomar decisões informadas.
Qualquer ação do governo que altere o funcionamento natural do mercado. O aumento do ISP em 2016 é um exemplo claro. Quando o petróleo baixou, o estado ficou com a diferença.
É quando o governo retira uma grande fatia do teu rendimento ou consumo pela força da lei. O artigo descreve como o estado toma mais de metade do preço da gasolina. Roubo com selo oficial.
Excedente de 2025 rouba menos 1,3 mil milhões aos portugueses
Site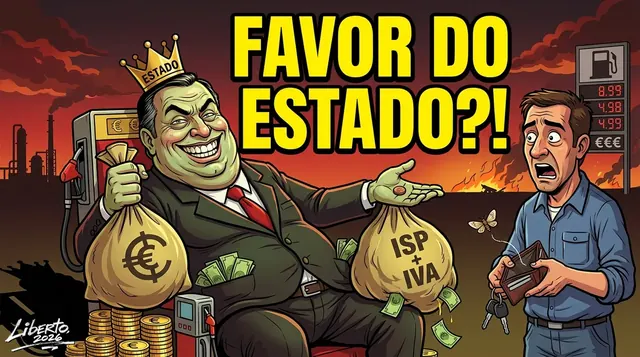
governo "devolve" imposto dos combustíveis: rouba sempre
Site
expresso normaliza o (con)fisco com novo chefe dos publicanos
Site
Lagarde culpa cidadãos por má perceção da inflação
Site
Sete mil euros em impostos? Não. Paga-se bastante mais!
Site
Dívida pública cai à boleia da inflação, não do mérito
Site