SitePropaganda estatal
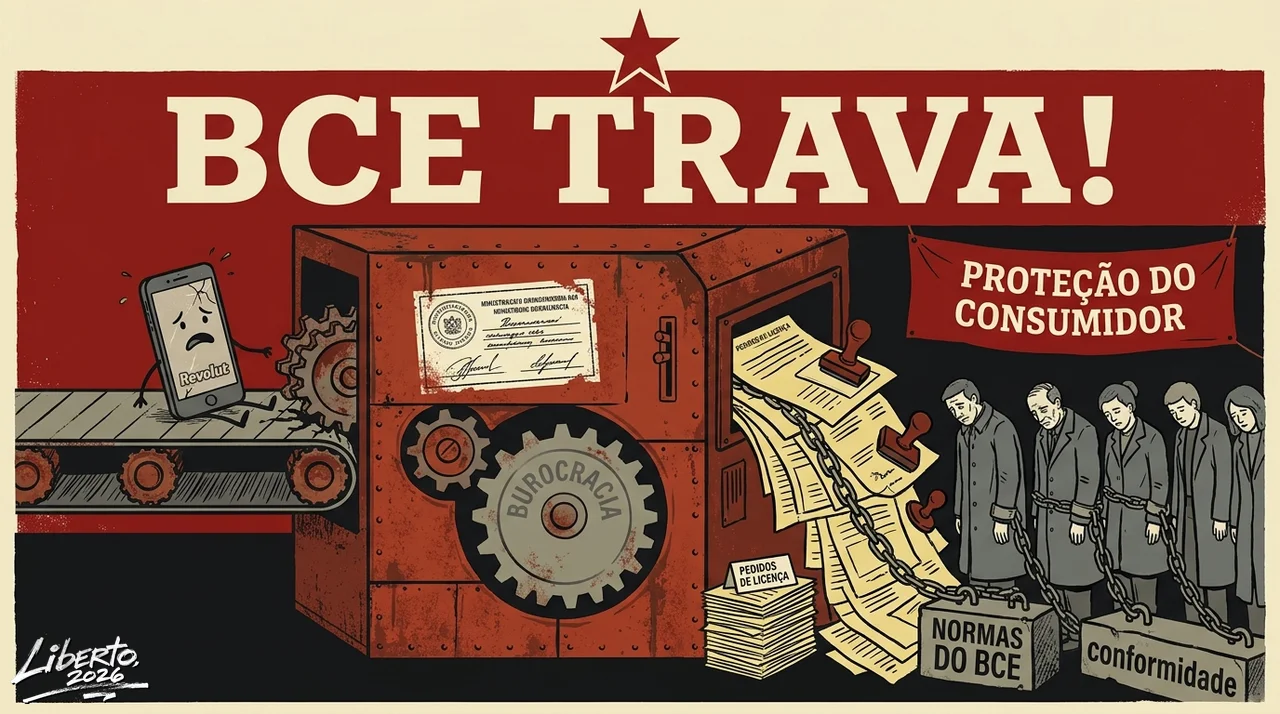
O The Irish Times amplifica a narrativa do Banco Central Europeu ao publicar que o BCE "tomou medidas" para travar a Revolut, embrulhando a burocracia como "prudência técnica" e a lentidão como "proteção do consumidor". O artigo vende a ideia de que um banco central tem legitimidade para ditar o ritmo a que uma fintech lança produtos, normalizando a interferência estatal na inovação financeira. Na realidade, o que o texto omite é que o BCE está a usar o seu poder de licenciamento para proteger a banca tradicional da concorrência, impondo custos de conformidade que só entidades politicamente conectadas conseguem suportar.
Conteúdo difundido por uma fonte financiada, protegida ou condicionada pelo estado, usado para normalizar coerção, burocracia e dependência política.
O Banco Central Europeu difunde a narrativa de que travou a Revolut por “deficiências” na supervisão, mas a verdade é mais simples: a burocracia não tolera concorrência que a ultrapasse. O BCE impôs restrições ao braço europeu da fintech porque esta lançava produtos financeiros demasiado depressa para os padrões lentos dos reguladores. A autoridade monetária limitou temporariamente a autorização para novos lançamentos no Espaço Económico Europeu, exigindo auditorias externas às funções de risco, conformidade e jurídicas. Isto não é prudência técnica; é um travão deliberado à inovação que ameaça o oligopólio bancário protegido pelo estado.
A Revolut, com 75 milhões de clientes e lucros de 1,7 mil milhões de libras, representa o que o mercado livre pode alcançar quando não é sufocado. O seu fundador, Nik Storonsky, descreveu os funcionários como “mísseis autoguiados” com liberdade para desenvolver produtos com supervisão limitada. Esta abordagem agressiva permitiu à empresa crescer para uma valorização de 115 mil milhões de dólares, ultrapassando bancos centenários como o Barclays ou o BNP Paribas. Mas para o BCE, velocidade é sinónimo de risco, e risco justifica intervenção.
As restrições incluíram impedir a Revolut de angariar novos clientes ou fazer aquisições fora do Espaço Económico Europeu. O BCE ordenou ainda que a empresa analisasse os níveis de pessoal, competências e independência dos seus métodos de aprovação. Isto significa que um banco central decidiu como uma empresa privada deve organizar os seus recursos humanos e processos internos. A mensagem é clara: inovação só é permitida se passar pelo crivo da burocracia.
O artigo do The Irish Times normaliza esta intromissão como “proteção dos consumidores” e “limitação de riscos sistémicos”. Mas a verdadeira proteção que o estado oferece é aos bancos tradicionais, que perderiam quota de mercado se a Revolut pudesse operar sem amarras. A regulação financeira é uma barreira à entrada, mantendo lucros elevados para os incumbentes à custa dos consumidores. Quando o BCE diz que a Revolut deve garantir que novos produtos não afetam “capital e liquidez”, está a impor custos de conformidade que só grandes empresas podem suportar.
A Revolut foi multada em 11,5 milhões de euros em Itália por “informações enganosas” sobre taxas de produtos de investimento. Esta multa é mais um exemplo de como o estado pune a inovação que não segue o guião regulatório. O mesmo estado que protege bancos com décadas de subsídios implícitos e garantias de resgate. A diferença entre uma fintech e um banco tradicional não é a qualidade do serviço, mas a capacidade de capturar o regulador.
Storonsky, que renunciou à cidadania russa, poderá adquirir 10% adicionais da empresa se a Revolut abrir capital com uma valorização de 200 mil milhões de dólares. Este potencial sucesso é uma ameaça direta ao modelo de negócio dos bancos centrais, que dependem de instituições lentas e previsíveis para controlar a criação de moeda. A inflação, lembremos, é sempre expansão monetária, e os bancos centrais são os seus principais agentes. Quanto mais rápida a inovação financeira, mais difícil é para o BCE manter o controlo sobre o sistema.
O conflito entre a Revolut e o BCE não é sobre segurança ou risco, mas sobre poder. O estado não pode permitir que uma empresa privada cresça tão depressa que desafie a sua autoridade sobre o sistema financeiro. Por isso, impõe restrições, exige auditorias e multa por infrações menores. A liberdade de contratar, inovar e competir é sistematicamente limitada em nome de uma “estabilidade” que só beneficia os que já estão no topo.
A Europa continua a ser um cemitério de inovação, onde os reguladores preferem bancos com funcionários a fazer fotocópias a fintechs que tratam clientes como seres humanos. A Revolut sobreviveu e até prosperou apesar das restrições, mas quantas outras startups foram destruídas antes de chegar aos jornais? O custo real da regulação não é medido em multas, mas em produtos que nunca existiram, empregos que nunca foram criados e liberdade que foi confiscada. Enquanto o BCE decidir o que pode ser lançado, a Europa continuará a perder para os EUA e para a Ásia na corrida da inovação financeira.
Partilha este artigo com:
É a doutrina que defende a intromissão do estado na economia, seja por regulação, impostos ou controlo de preços. Neste artigo, o BCE intervém diretamente na Revolut, limitando os seus produtos e expansão. Esta intervenção impede que a empresa responda livremente às preferências dos consumidores. Para um libertário, qualquer intervenção viola a propriedade privada e a liberdade de contrato. O estado não tem conhecimento superior sobre o que é melhor para o mercado; apenas cria distorções e atrasa a inovação.
É o conceito de que a coordenação económica emerge das interações voluntárias entre indivíduos, sem necessidade de um planeador central. A Revolut, ao lançar produtos rapidamente, está a participar nessa ordem espontânea, respondendo à procura do mercado. O BCE, ao travar esse processo, tenta impor uma ordem artificial baseada em burocracia. A ordem espontânea é superior porque utiliza o conhecimento disperso de milhões de pessoas, algo que nenhum regulador consegue replicar.
É o processo pelo qual os agentes económicos decidem a alocação de recursos usando preços formados no mercado livre. A Revolut, ao inovar, depende de preços que refletem a escassez e as preferências. O BCE, ao impor restrições, interfere nesse cálculo, pois as decisões passam a ser tomadas por burocratas sem acesso ao conhecimento relevante. Sem cálculo económico, os recursos são mal alocados, levando a desperdício e menor bem-estar.
É o sistema de administração pública baseado em regras fixas e hierarquia, em vez de incentivos de mercado. No artigo, o BCE representa a burocracia que exige auditorias e aprovações lentas. A burocracia é ineficiente porque não tem o sinal do lucro para orientar as decisões. Ela tende a expandir-se e a proteger interesses estabelecidos, sufocando a inovação. Para um libertário, a burocracia é um parasita que vive do dinheiro roubado aos "contribuintes".
É a força motriz do progresso humano, resultante da criatividade e do espírito empreendedor. A Revolut é um exemplo de inovação, oferecendo serviços financeiros mais baratos e acessíveis. O BCE, ao restringir a Revolut, está a penalizar a inovação em favor de bancos tradicionais. A inovação é essencial para a liberdade, pois permite que as pessoas tenham mais opções e melhor qualidade de vida. Qualquer entrave à inovação é um ataque à prosperidade.
É a imposição de normas pelo estado sobre as atividades económicas, supostamente para proteger consumidores ou a estabilidade. No artigo, o BCE regula a Revolut, exigindo auditorias e aprovações. A regulação é sempre coerciva, pois é aplicada sob ameaça de multas ou perda de licença. Ela distorce os preços e impede a concorrência, beneficiando empresas estabelecidas. Para um libertário, a regulação é uma forma de controlo que viola a propriedade privada.
É a função de assumir riscos e inovar, essencial para o progresso económico. Nik Storonsky, fundador da Revolut, é um empreendedor que construiu uma empresa valiosa. O BCE, ao impor restrições, desincentiva o empreendedorismo, pois os inovadores enfrentam custos e incertezas adicionais. O empreendedorismo é uma expressão da liberdade individual, e qualquer obstáculo a ele é uma violação dos direitos de propriedade.
São as escolhas que os consumidores fazem com base nas suas necessidades e desejos. A Revolut responde a essas preferências ao lançar produtos como hipotecas e contas para adolescentes. O BCE, ao travar esses lançamentos, impede que os consumidores tenham acesso a essas opções. As preferências do consumidor são a bússola do mercado livre; ignorá-las é impor uma visão paternalista. O estado não sabe melhor do que os próprios indivíduos o que lhes convém.
É uma autorização concedida pelo estado para exercer atividades bancárias, sem a qual é ilegal operar. A Revolut obteve uma licença na Lituânia, mas o BCE pode restringir o seu uso. A licença é uma barreira à entrada, que limita a concorrência e protege os bancos existentes. Para um libertário, a exigência de licenças é uma violação da liberdade de contrato e da propriedade. O mercado deveria decidir quem pode operar, não o estado.
É uma forma de capitalismo distorcida pela intervenção estatal, onde as empresas usam influência política para obter vantagens. O BCE, ao restringir a Revolut, pode estar a proteger bancos tradicionais que têm mais influência. Este sistema prejudica os consumidores e a inovação, pois as empresas competem por favores em vez de eficiência. Para um libertário, o capitalismo de compadrio é uma traição ao livre mercado e uma forma de corrupção legalizada.
Dívida pública cai à boleia da inflação, não do mérito
Site
PSP fez 55 detidos na acampada pelo direito à habitação em Lisboa
Site
Salários da função pública sobem em 2027 à custa do orçamento
Site
governo falhou prazo para apresentar estratégia nacional para a menopausa. "O silêncio que rodeia a menopausa não é casual
Site
Acampada no Rossio exige tetos nas rendas e mais estado
Site
Pobreza sobe para 26,8% depois de pagar a casa
Site