SitePropaganda estatal
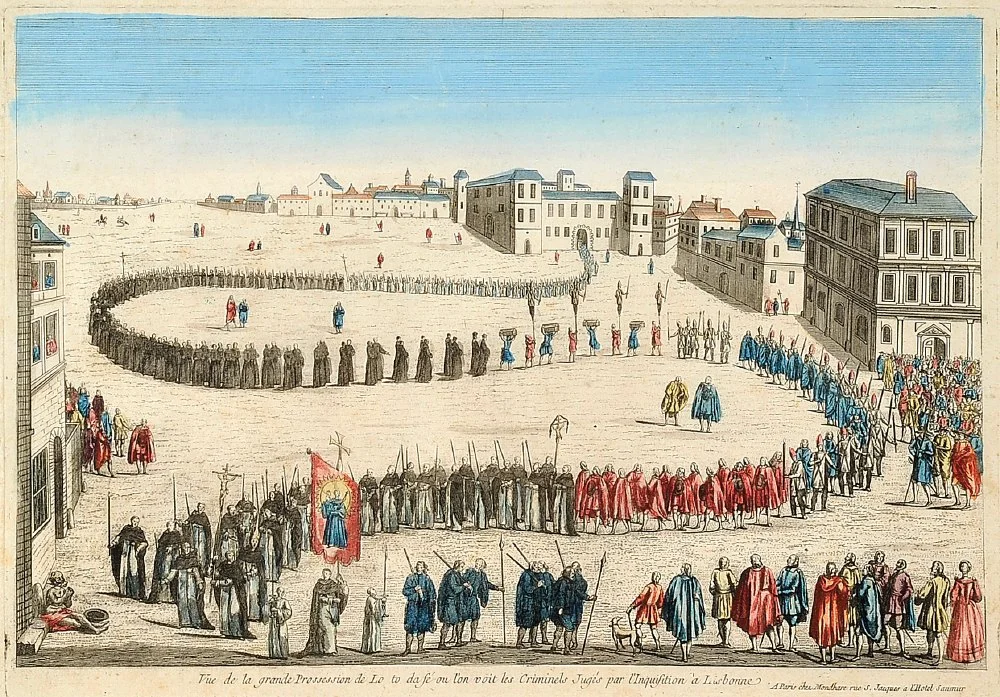
Na velha Inquisição, o condenado era exposto em praça pública. Vestia o sambenito, levava uma carocha enfiada na cabeça, ouvia os seus pecados lidos em voz alta e desfilava perante a multidão. O objectivo não era apenas punir. Era "ensinar". Era dizer ao povo: vede bem o que acontece a quem se desvia da ortodoxia. Hoje, aparentemente, somos mais civilizados. Já não há túnicas com chamas, nem coroas cónicas, nem demónios pintados no peito. Há artigos de jornal, decisões arbitrais, comunicados fiscais e uma linguagem asséptica onde o confisco aparece baptizado de "correcção", a perseguição aparece como "aplicação da cláusula geral antiabuso" e o saque vem perfumado com expressões como "construção não genuína". O caso Manuel Luís Goucha é exemplar e as suas consequências bastante alargadas, como se expôs ontem no PÁGINA UM. Não porque Goucha mereça especial defesa pública, nem porque a sua estrutura societária seja irrepreensível, nem porque os ricos tenham direito a regras próprias. É exemplar, porque mostra, com uma nitidez quase didáctica, como o estado moderno conserva o velho instinto inquisitorial: primeiro define a ortodoxia, depois humilha o desviado, depois confisca-lhe os bens e, finalmente, exibe o cadáver fiscal em praça pública para que todos aprendam a lição - um aviso aos incautos na mesma situação. Vista da Grande Procissão do Auto de Fé da Inquisição. Vue de la grande Prossession de Lo to da fé ou l"on voit les Criminels Jugés par l"Inquisition à Lisbonne. O que aconteceu? Em termos simples, Goucha prestava serviços através de uma sociedade. Essa sociedade facturava rendimentos ligados à actividade audiovisual, publicitária e editorial. Em 2019, esses rendimentos ascenderam a cerca de 1,617 milhões de euros. A sociedade tinha ainda cerca de 90 mil euros de rendimentos agro-pecuários, que a Autoridade Tributária "não contestou". O alvo foi outro: os rendimentos ligados à presença, imagem, voz e notoriedade do apresentador. A Autoridade Tributária olhou para isto e disse: não. Isto não é uma empresa. Isto é o próprio Goucha. A sociedade é "oca". A cedência gratuita dos direitos de imagem e voz é uma construção artificial. Não há "razão económica válida" para a sociedade receber estes rendimentos. Logo, aplica-se a cláusula geral antiabuso. Tradução para português corrente: o estado aceita a existência da empresa quando lhe convém, mas apaga-a quando descobre que podia confiscar mais. O tribunal arbitral "deu razão ao Fisco". Disse que a sociedade era uma "construção não genuína" e que havia "abuso fiscal" na utilização da pessoa jurídica sociedade. O vocabulário é delicioso. "Abuso" fiscal. Como se o herege fiscal tivesse abusado do pobre estado, essa criatura indefesa, faminta, sempre à espera que alguém aceite ser assaltado sem contemplações, entregando praticamente o fruto do seu trabalho. Depois vem a expressão ainda melhor: "financiamento a baixo custo fiscal". O crime, afinal, foi este: os rendimentos ficaram parcialmente dentro da sociedade, em reservas, financiando outras actividades, designadamente agrícolas, pecuárias e patrimoniais. Isto, para o tribunal, representa capital profissional "não tributado como deveria ter sido". Repare-se na perversidade conceptual. Se uma pessoa ganha dinheiro, paga imposto, poupa e investe, o estado tributa. Se uma empresa ganha dinheiro, paga IRC, acumula reservas e investe, o estado tributa. Mas se o estado entende que aquela empresa é demasiado parecida com a pessoa que a domina, então aparece a linguagem moderna inquisitorial: "abuso", "não genuinidade", "vantagem fiscal", "diferimento". Ou seja: o "contribuinte" não fugiu com o dinheiro para uma ilha algures nas Caraíbas; deixou-o numa sociedade portuguesa, com contabilidade, contas apresentadas, activos, impostos pagos e actividade declarada. Mas pagou menos do que o estado acha que "deveria ter pago". Pecado mortal. Diverses figures de ceux qui sont conduits aux Autos da Fé, Juan Alvarez de Colmenar(Pieter Vander Aa). A conta é brutal. A liquidação adicional de IRS relativa a 2019 foi de 1,171 milhões de euros, dos quais 670 mil euros correspondem imposto e 500 mil euros a juros compensatórios. Aqui convém explicar o que está em causa. Se a sociedade recebe 1,6 milhões de euros e paga IRC, a taxa efectiva pode andar, simplificando, perto de 19% ou 21%, dependendo da base tributável e dos ajustamentos. Mas se o estado requalifica esses rendimentos como rendimento pessoal, entra o IRS; para rendimentos desta dimensão, aproxima-se da taxa marginal máxima então aplicável, cerca de 48%. Ou seja, a taxa efectiva ficaria "pouco inferior" à marginal. Portanto, o raciocínio fiscal é simples: onde antes havia uma empresa, passa a haver pessoa; onde antes havia IRC, passa a haver IRS; onde antes havia planeamento empresarial, passa a haver abuso; onde antes havia reservas, passa a haver diferimento fiscal suspeito; onde antes havia uma estrutura jurídica admitida pela lei, passa a haver um pecado contra a voracidade do Leviatã. Não termina aqui. O artigo do Jornal de Negócios ainda acrescenta a ameaça final: além do Fisco, poderá vir a Segurança Social; sendo inspeccionado um ano, é habitual que o Fisco olhe também para outros anos dentro do prazo legal. Esta frase é a versão moderna do sambenito pendurado na igreja. Não basta pagar. É preciso que todos saibam que ainda pode vir mais. IRS hoje. Segurança Social amanhã. Outros anos depois. Juros, coimas, custas, inspecções, notificações, advogados, contabilistas, ansiedade, exposição pública. O estado não se limita a confiscar o herege fiscal; esmaga-o. Façamos as contas, para que se perceba a dimensão do assalto. Admitamos uma base de 1,6 milhões de euros. O IRS adicional com juros está já nos tais 1,17 milhões. Agora acrescentemos a Segurança Social, que, embora formalmente tenha natureza contributiva, na substância económica funciona como imposto sobre o trabalho. Se o enquadramento for o de um trabalhador independente, a base contributiva típica corresponde a 70% do rendimento relevante, com taxa de 21,4%. Sobre 1,6 milhões, isso dá cerca de 239,7 mil euros. Actualizando esse valor ao longo de quase seis anos, com uma taxa equivalente semelhante à usada nas contas discutidas, chega-se a algo na ordem dos 330 mil euros. Resultado agregado: 1,17 milhões somados a 330 mil euros, cerca de 1,5 milhões de euros sobre rendimentos de 1,6 milhões! Ou seja, Goucha, em relação aos rendimentos de 2019, ficará com "apenas 6,25%", aproximadamente 100 mil euros. Antes de consumir. Antes de comprar casa, carro, comida, roupa, férias, serviços, electricidade, gasolina, seguros, tudo aquilo que volta a pagar IVA, ISP, IMI, impostos especiais, taxas, taxinhas e demais esmolas compulsivas ao altar estatal. É isto que a linguagem do Jornal de Negócios esconde. O estado não está apenas a dizer: "devias ter pago mais". Está a dizer: "de tudo o que ganhaste nesse ano, posso ficar com 94% ou quase tudo, se somarmos IRS, juros compensatórios, Segurança Social e efeitos indirectos. E ainda te explico, com a superioridade moral de um confessor, que isto é "justiça fiscal". A parte mais cómica - se não fosse trágica - é a ideia de "vantagem fiscal". A vantagem fiscal, neste contexto, é simplesmente o "contribuinte" - vulgo assaltado pelo estado - ter conservado mais dinheiro do que o estado considerou admissível. O ladrão entra em casa, leva a mobília, repara que ficou uma cadeira, regressa indignado e acusa o proprietário de enriquecimento ilegítimo por ainda se conseguir sentar. Também convém notar que houve voto vencido. Um dos árbitros discordou da decisão e sustentou, em essência, que não havia norma que obrigasse o "contribuinte" a exercer aquela actividade como profissional independente em vez de através de sociedade, nem erosão da base tributária no sentido técnico invocado. Isto é fundamental: nem sequer estamos perante uma verdade fiscal evidente, pacífica, incontestável. Estamos perante uma interpretação. Uma interpretação que permite ao estado reescrever a realidade económica depois dos factos, com efeitos devastadores. É aqui que regressamos à Inquisição. O problema não era apenas a fogueira. Era o processo. A denúncia. O segredo. A humilhação. A pedagogia pública do medo. A destruição reputacional. A família marcada. Os bens confiscados. A morte civil. Hoje, claro, chamamos-lhe "estado de direito". Mas o mecanismo psicológico é parecido. Um "contribuinte" famoso é seleccionado, exposto, julgado em linguagem moral, acusado de "abuso", transformado em exemplo nacional e apresentado ao público como símbolo de "esperteza" fiscal punida. A multidão lê. Alguns aplaudem. Outros invejam, pois trata-se de um "rico", de um "fascista", que não quis pagar os "seus impostos". Muitos concluem: "bem-feita". Quase ninguém percebe que o precedente não vive apenas para ricos televisivos. Vive para todos. Porque a lição é simples: a tua forma jurídica vale enquanto o estado a tolerar; a tua empresa existe enquanto o estado não decidir que é demasiado tua; a tua poupança é legítima enquanto o estado não a baptizar de diferimento abusivo; o teu investimento é virtuoso enquanto não revelar que pagaste menos imposto do que poderias ter pago noutro enquadramento. Auto-da-fé fiscal não precisa de praça pública. Tem jornais. Não precisa de sambenito. Tem manchetes. Não precisa de confisco medieval. Tem liquidações adicionais. Não precisa de inquisidores de capa negra. Tem inspectores, árbitros, códigos e juros compensatórios. No fim, a mensagem é a mesma: desviou-se da ortodoxia, será exposto; conservou demasiada riqueza, será corrigido; usou a lei de modo inconveniente, será moralmente condenado; tentou organizar a sua vida através de uma empresa, será acusado de abuso. A velha Inquisição queria salvar almas. A nova quer salvar o confisco infinito. A primeira queimava corpos em nome da fé. A segunda queima patrimónios em nome da "justiça fiscal". Mudou a túnica. Ficou o altar.
Partilha este artigo com:
É quando o estado te tira a maior parte do teu rendimento através de impostos, juros e taxas. No artigo, Goucha perde 94% do que ganhou em 2019 para IRS, juros e Segurança Social. O estado chama-lhe "correcção", mas é roubo legalizado.
É uma lei que dá ao estado o poder de dizer que a tua sociedade é "falsa" e que tu és o verdadeiro contribuinte. No caso, a Autoridade Tributária usou-a para considerar a empresa de Goucha uma "construção não genuína" e tributar os rendimentos como IRS em vez de IRC. Isto permite ao fisco reescrever a realidade a seu favor.
É quando uma empresa não distribui lucros e os reinveste, pagando menos imposto imediato. O artigo acusa Goucha de ter "financiamento a baixo custo fiscal" por deixar dinheiro na sociedade para investir em actividades agrícolas. O estado vê isto como abuso, mas é apenas planeamento legal.
É o nome que o fisco dá a qualquer estrutura que reduza o imposto devido. No artigo, a "vantagem" de Goucha foi ter pago IRC em vez de IRS. O estado considera isso um pecado mortal, como se o contribuinte tivesse roubado o cofre público.
É a ideia de que o estado deve redistribuir a riqueza de forma "justa". No artigo, o tribunal arbitral fala em "justiça fiscal" para legitimar a liquidação de 1,17 milhões de euros. Na prática, é a desculpa para o estado ficar com 94% do teu trabalho.
É a metáfora de Thomas Hobbes para o estado todo-poderoso. O artigo usa-a para descrever a voracidade fiscal: o estado não se contenta com o imposto normal, quer tudo. Goucha é o exemplo de como o Leviatã esmaga quem tenta organizar a vida fora da sua ortodoxia.
O artigo compara o caso Goucha aos autos-de-fé da Inquisição: o contribuinte é exposto nos jornais, julgado moralmente e destruído financeiramente. O objectivo é "ensinar" os outros a não ousar planear impostos. A fogueira é substituída por liquidações adicionais e manchetes.
É o direito de escolher a forma jurídica que minimiza a carga fiscal. Goucha usou uma sociedade, pagou IRC e reinvestiu. O estado chamou-lhe "abuso". O planeamento fiscal só é aceite enquanto o estado o tolerar; quando descobre que podia levar mais, vira crime.
estado francês confisca 22,5 milhões a Arnault
Site
1,7 mil milhões de liberdade fiscal que o estado chama custo
Site
Schumpeter Explica as Origens do estado Tributário Moderno
Site
Impostos nos combustíveis: 98 cêntimos por litro
Site
Inflação: o imposto que ninguém vê
Site
Jornalista troca redação por assessoria de Luís Neves
Site